Royal Mint фиксирует рекордный спрос на серебро и платину на фоне дорогого золота
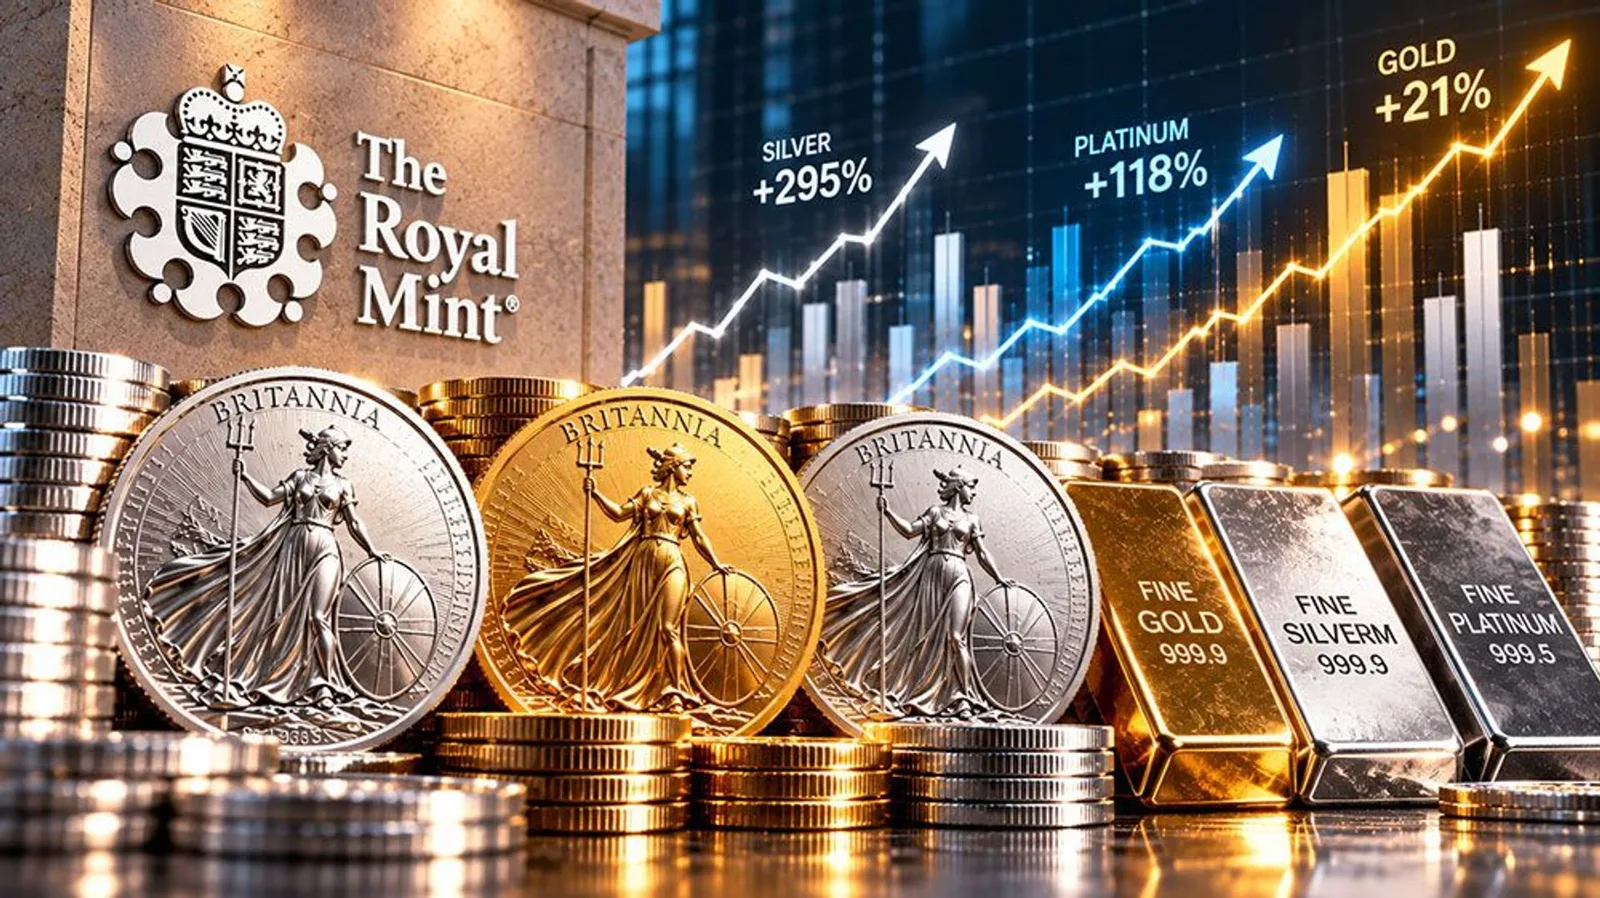
Royal Mint, государственный монетный двор Великобритании, сообщил о рекордных продажах серебряных и платиновых слитков и монет частным инвесторам, одновременно отметив возобновление спроса на золото — несмотря на высокие цены на металл и рост доходности государственных облигаций.
Золото торгуется на исторически повышенных уровнях выше $4000 за унцию, однако инвесторы продолжают наращивать позиции в драгоценных металлах как защитный актив на фоне инфляционных рисков и геополитической нестабильности.
Параллельный рост доходности облигаций обычно снижает привлекательность золота как актива без фиксированного дохода, но текущая динамика показывает обратное — спрос сохраняется даже при удорожании альтернативных издержек владения металлом.
Это важный сигнал: розничные и состоятельные инвесторы переориентируются на серебро и платину как более доступную альтернативу золоту, которая при этом даёт схожую защиту капитала и потенциал роста на фоне промышленного спроса, особенно со стороны сектора зелёной энергетики и электромобилей.
Серебро и платина также выигрывают от дефицита предложения на фоне ограниченной добычи и роста промышленного потребления в солнечной энергетике и каталитических системах.
Для клиентов Result в Дубае эта тенденция напрямую связана с диверсификацией портфеля: DMCC и Dubai Gold & Commodities Exchange продолжают расширять инфраструктуру для физической торговли драгоценными металлами, а ОАЭ остаются одним из крупнейших мировых хабов по обороту золота и серебра вне банковской системы.
Рост цен на золото усиливает интерес инвесторов из региона Персидского залива к альтернативным металлам как инструменту хеджирования против волатильности доллара и локальной инфляции.
Для портфеля состоятельного клиента это означает целесообразность пересмотра аллокации в пользу серебра и платины — особенно учитывая их более низкую базу и потенциал опережающего роста относительно золота в текущем цикле.
Рекомендация: рассмотреть увеличение доли серебра и платины в сырьевой части портфеля до 10–15% от общей экспозиции на драгметаллы, используя текущую волатильность облигационного рынка как возможность для входа по более привлекательным уровням.