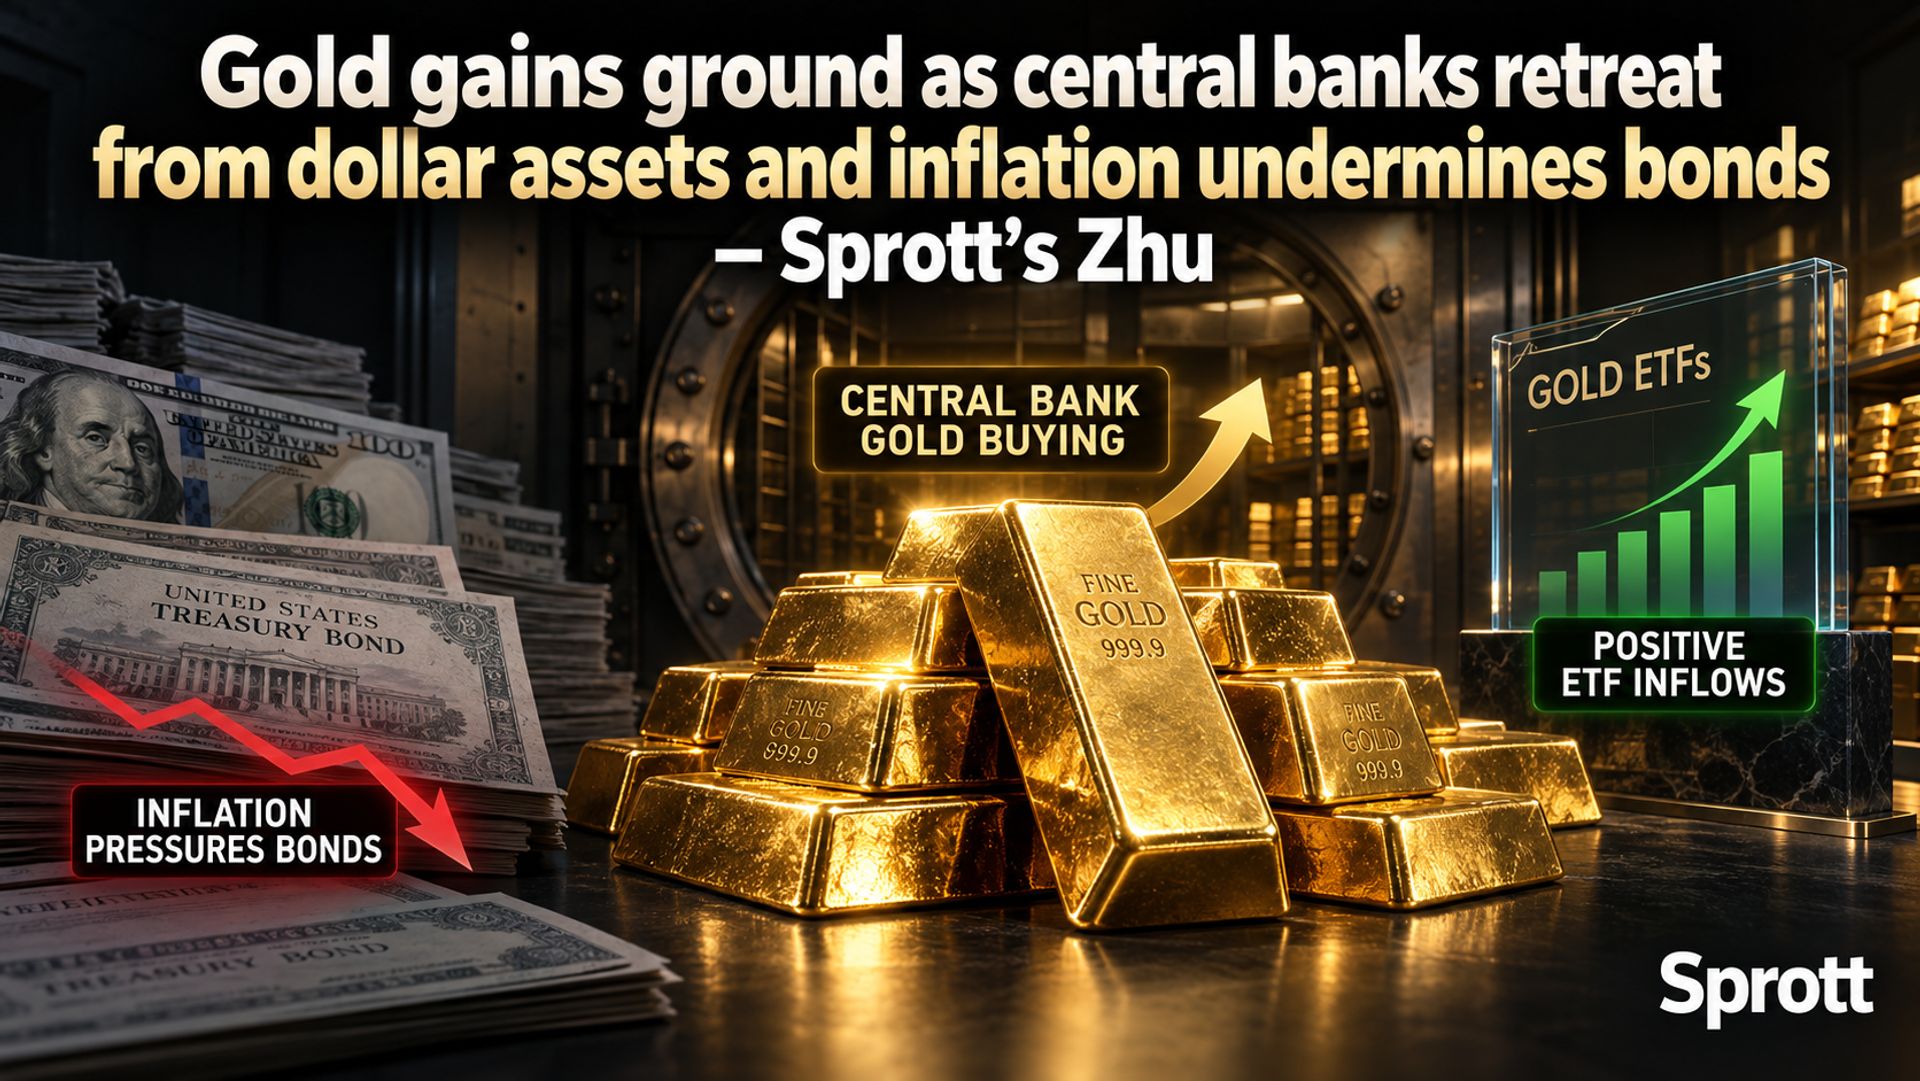
Стратег Sprott Asset Management Пол Жу заявил, что золото продолжает укреплять позиции на фоне структурного отказа центральных банков от долларовых активов и ускоряющейся инфляции, которая подрывает доверие к облигациям как защитному инструменту.
По его оценке, центробанки развивающихся стран — прежде всего Китая, Индии и стран Персидского залива — системно наращивают золотые резервы, замещая часть казначейских облигаций США.
Этот процесс идёт уже несколько лет, но в 2025–2026 годах набрал обороты на фоне роста госдолга США, превысившего $37 трлн, и сохраняющейся инфляции выше целевых 2%.
Золото торгуется вблизи исторических максимумов — выше $4000 за унцию, прибавив более 45% с начала года, что делает его одним из лучших активов 2026 года.
Для портфелей состоятельных клиентов это сигнал к пересмотру аллокации: традиционная ставка на облигации как «тихую гавань» теряет эффективность при реальных отрицательных ставках.
В Дубае спрос на физическое золото и слитки через DMCC остаётся высоким — эмират исторически выступает хабом для торговли драгметаллами между Азией и Европой, и местные дилеры фиксируют рост оборотов на фоне глобального тренда дедолларизации.
Для UHNWI-инвесторов это усиливает аргумент в пользу диверсификации: золото, золотодобывающие компании и ETF на драгметаллы (GLD, физические слитки) становятся логичным хеджем против инфляции и геополитических рисков, включая санкционное давление на резервы.
Риск для текущей позиции — коррекция при резком развороте ФРС к жёсткой политике или укреплении доллара, что может временно охладить ралли.
Рекомендация: сохранять долю золота на уровне 5–10% портфеля как структурный хедж, использовать просадки для докупки через физические инструменты или сертифицированные хранилища в DMCC, избегая избыточной концентрации в долларовых облигациях с фиксированной доходностью.
Если материал натолкнул на мысль — старший партнёр Result разберёт идею применительно к вашему портфелю: недвижимость Дубая, Pre-IPO, банковские решения. Бесплатно и без обязательств.