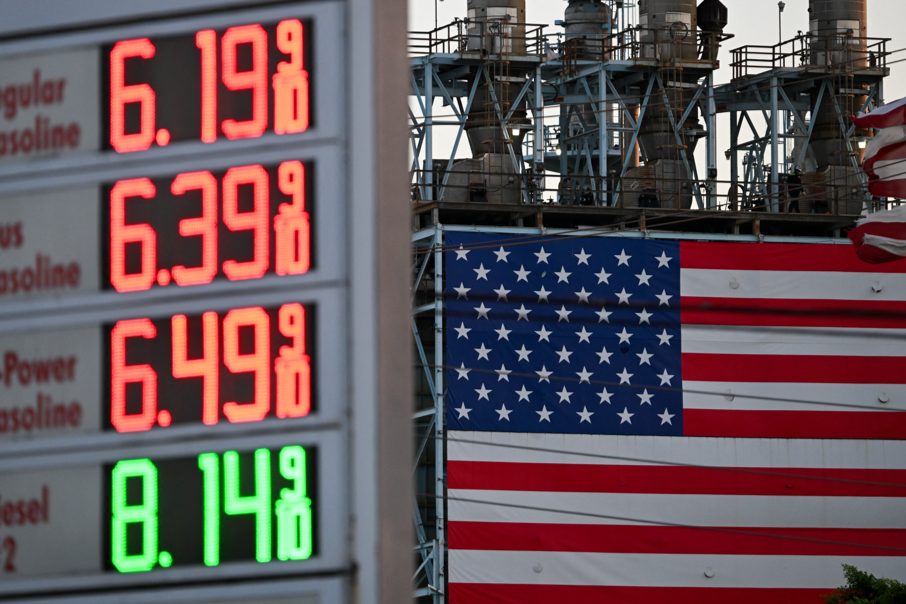
Несмотря на рост экспортных потоков российской сырой нефти, реальные выгоды для казны Кремля оказались приглушены: временный запрет на экспорт дизельного топлива и резкий скачок субсидий нефтепереработчикам съедают большую часть дополнительных доходов.
Москва ввела ограничения на продажу дизеля за рубеж, чтобы стабилизировать внутренний рынок топлива перед зимним сезоном и сельхозработами, что сократило валютную выручку от экспорта нефтепродуктов.
Одновременно выплаты из бюджета в адрес НПЗ по демпферному механизму выросли до рекордных значений — компенсации компенсируют заводам разницу между экспортными и внутренними ценами, что фактически перекладывает часть нефтяной ренты обратно на государство.
Это критически важно для рынка: бюджет России на 2026 год верстался исходя из более высоких чистых поступлений от нефтегазового сектора, и подобные внутренние издержки снижают пространство для маневра на фоне санкционного давления и потолка цен G7.
Для инвесторов это сигнал о структурном ослаблении фискальной устойчивости России — несмотря на физические объемы экспорта, маржинальность экспортных потоков падает, что отражается на курсе рубля и доходности российских суверенных бумаг, хотя последние остаются вне доступа для большинства западных инвесторов.
Для клиентов Result это, прежде всего, вопрос косвенной экспозиции: через commodity-трейдеров, через нефтесервисные компании с присутствием в Персидском заливе и через динамику цен на Brent, которая остается ключевым бенчмарком для бюджета ОАЭ.
Дубай и шире ОАЭ выигрывают от этой турбулентности как нейтральная юрисдикция для трейдинга нефтью и нефтепродуктами — часть логистики и финансирования сделок с российским сырьем продолжает проходить через структуры в DMCC и свободных зонах эмирата, несмотря на комплаенс-риски вторичных санкций.
Ключевые цифры: субсидии НПЗ по демпферу выросли на десятки процентов год к году, а запрет на экспорт дизеля затрагивает значимую долю от общего объема нефтепродуктового экспорта страны.
Риск для портфеля заключается в том, что любое ужесточение санкционного режима или снижение цен на Brent ниже $70 за баррель резко сократит пространство для подобных субсидий, что может спровоцировать новую девальвацию рубля и рост волатильности на сырьевых рынках.
Рекомендация: инвесторам с экспозицией на commodities и emerging markets debt стоит сохранять осторожность к российским прокси-активам и фокусироваться на прямых бенефициарах высокой цены на нефть в регионе Залива — эмитентах ОАЭ и Саудовской Аравии, чья фискальная модель остается значительно более устойчивой.
Если материал натолкнул на мысль — старший партнёр Result разберёт идею применительно к вашему портфелю: недвижимость Дубая, Pre-IPO, банковские решения. Бесплатно и без обязательств.