Доходности длинных облигаций США растут: эффект байбэка Бессента исчерпан
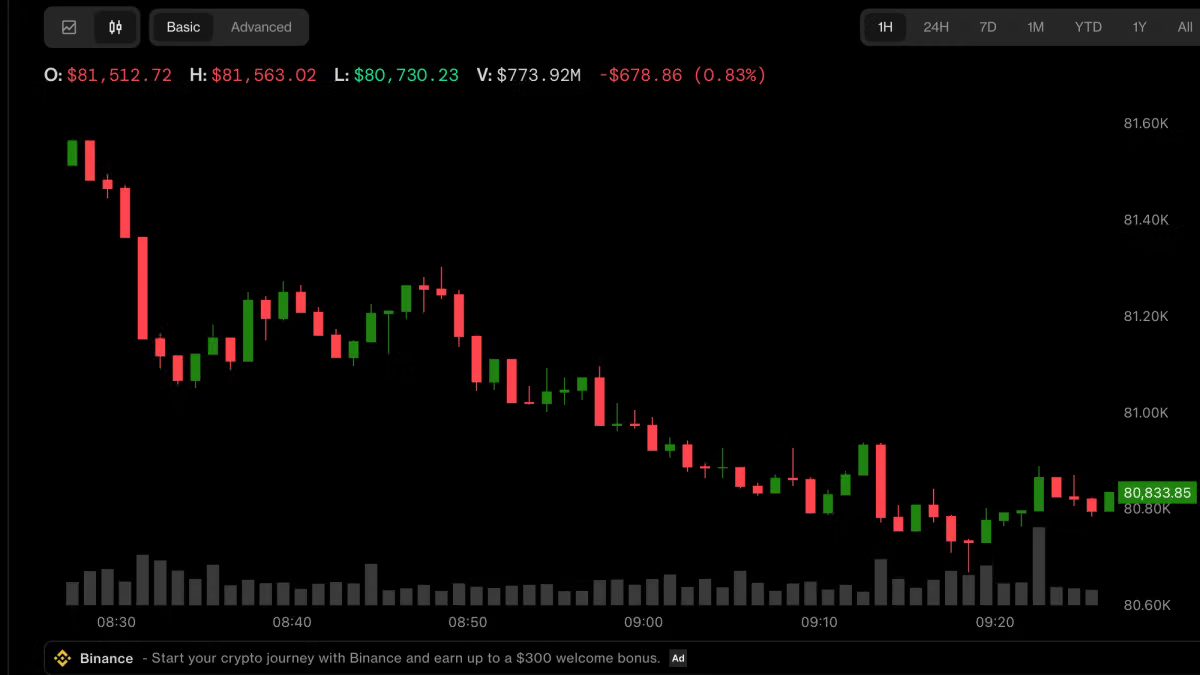
Доходности долгосрочных казначейских облигаций США вновь пошли вверх после того, как рыночный эффект от программы обратного выкупа госдолга, инициированной министром финансов Скоттом Бессентом, окончательно сошёл на нет.
Доходность 10-летних облигаций закрепилась в районе 4.3-4.4%, а 30-летних — превысила отметку 4.9%, отражая растущую обеспокоенность инвесторов долгосрочной устойчивостью бюджетного дефицита США.
Программа байбэка, запущенная Минфином для поддержания ликвидности на рынке гособлигаций и сглаживания волатильности после серии слабых аукционов, изначально воспринималась как сигнал готовности регулятора управлять кривой доходности.
Однако рынок быстро осознал, что объёмы выкупа несопоставимы с масштабом новых заимствований — дефицит бюджета США превышает $1.8 трлн в год, а рефинансирование долга требует размещения триллионов долларов новых бумаг ежеквартально.
Это критично для глобальных рынков: рост доходностей длинных облигаций означает удорожание стоимости капитала для корпораций, ипотечных ставок и, что особенно важно, переоценку мультипликаторов акций технологического сектора, чувствительных к ставке дисконтирования.
Для портфелей клиентов Result это сигнал к пересмотру дюрации облигационных позиций — длинные бумаги теряют в цене при росте доходности, и держателям 20-30-летних Treasuries стоит рассмотреть ротацию в среднесрочные выпуски (5-7 лет) или инфляционно-защищённые TIPS.
Дополнительный риск — усиление волатильности доллара США, что напрямую затрагивает клиентов из ОАЭ, чьи активы номинированы в дирхамах, привязанных к доллару: рост доходностей поддерживает крепкий доллар, что снижает привлекательность инвестиций в недвижимость Дубая для покупателей из еврозоны и Великобритании.
Одновременно крепкий доллар усиливает конкурентные позиции Дубая как хаба для капитала, бегущего из нестабильных валют развивающихся рынков. Ожидаем, что Федрезерв и Минфин продолжат вербальные интервенции для стабилизации рынка, но структурная проблема дефицита никуда не денется до выборов 2026 года.
Рекомендация: сократить долю долгосрочных облигаций в пользу качественных корпоративных бумаг инвестиционного рейтинга со сроком 3-5 лет и золота как хеджа против фискальной нестабильности США.