Итоги торгов 20 октября: S&P 500 и Dow выросли на старте сезона отчётности
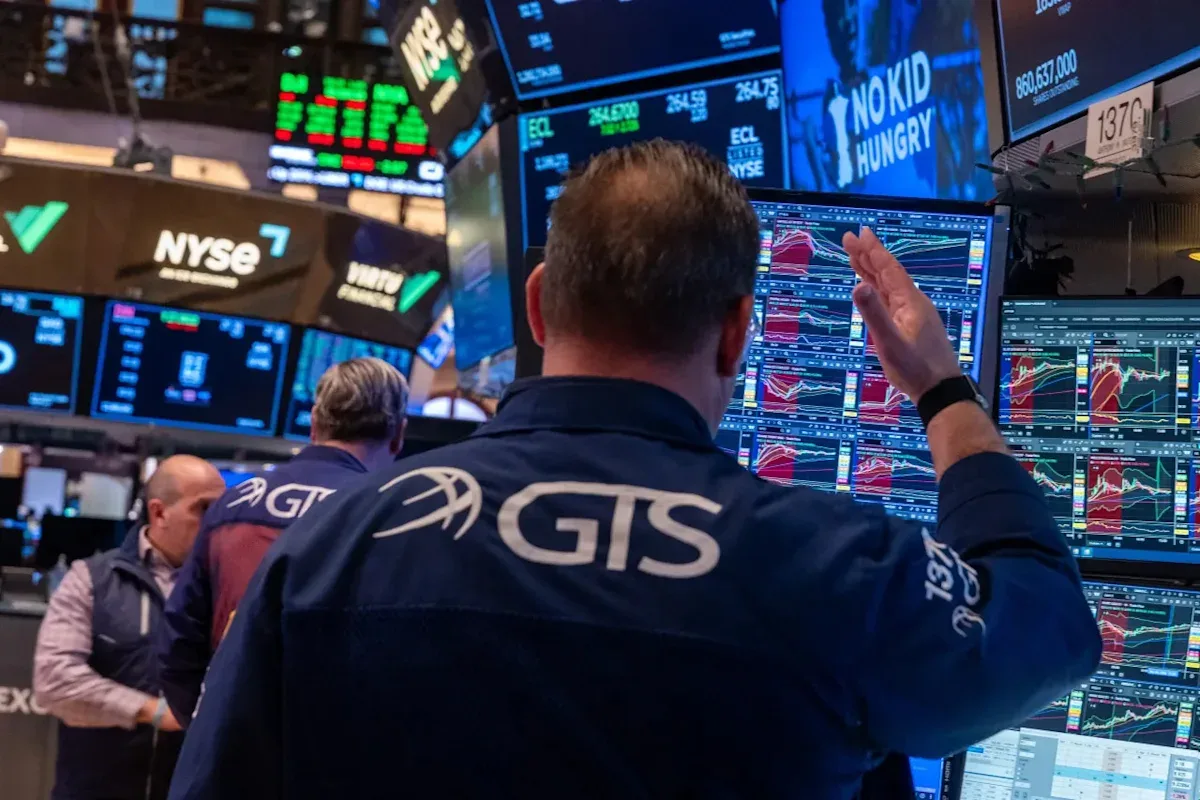
Индексы S&P 500 и Dow Jones Industrial Average завершили торги 20 октября на позитивной территории — рост составил порядка 0.3-0.5% по каждому индикатору, инвесторы позитивно восприняли первые отчёты корпоративного сезона за третий квартал.
Nasdaq Composite торговался смешанно в основную сессию, однако после закрытия биржи получил импульс благодаря новостям вокруг SpaceX, акции которой на внебиржевых площадках (тикер SPCX) резко отреагировали на корпоративные новости компании Илона Маска.
В фокусе внимания также оказались отчётности Boeing (BA), 3M (MMM), Netflix (NFLX) и Qualcomm (QCOM) — именно эти бумаги определят тональность рынка на предстоящей неделе.
Сезон отчётности традиционно становится катализатором волатильности: инвесторы пристально следят за маржинальностью компаний в условиях всё ещё повышенных процентных ставок ФРС и неоднозначных сигналов по инфляции.
Boeing остаётся под пристальным наблюдением на фоне производственных проблем и графика поставок, тогда как Netflix и Qualcomm традиционно задают тон для технологического и медиасектора соответственно.
Для портфелей клиентов из Дубая и ОАЭ, номинированных в долларах США, подобная динамика напрямую отражается на стоимости активов, привязанных к американским индексам через ETF и структурные продукты, которые активно предлагаются региональными частными банками.
Рост аппетита к риску на Уолл-стрит также традиционно поддерживает настроения на рынках Персидского залива, включая индекс DFM и ADX, которые исторически демонстрируют повышенную корреляцию с движением NASDAQ в периоды оптимизма по технологическому сектору.
Внебиржевой скачок SpaceX подчёркивает растущий интерес институциональных инвесторов к частным компаниям космической отрасли — тема, актуальная и для семейных офисов Дубая, рассматривающих pre-IPO аллокации.
Инвесторам с экспозицией на американские акции стоит удерживать позиции через сезон отчётности, но хеджировать риски волатильности на отдельных именах вроде Boeing, где негативный сюрприз может спровоцировать резкую коррекцию при низкой ликвидности в праздничные дни.