Фьючерсы на Dow и S&P 500 падают на фоне распродажи облигаций и визита Си Цзиньпина
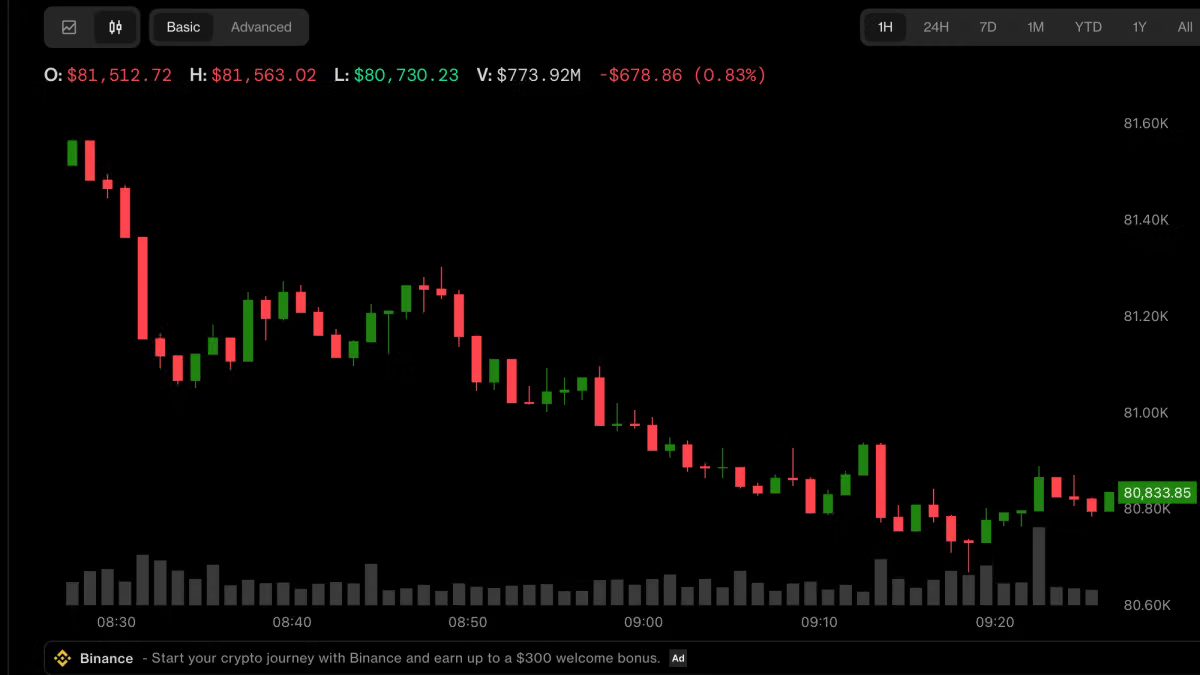
Фьючерсы на основные американские индексы — Dow Jones, S&P 500 и Nasdaq — снижаются на фоне резкой распродажи на рынке облигаций, которая толкает доходности казначейских бумаг вверх и давит на акции роста.
Дополнительным фактором нервозности стало прибытие председателя КНР Си Цзиньпина в США — рынки ожидают итогов возможных переговоров по торговым тарифам и техноэкспорту.
Рост доходности 10-летних облигаций traditionally бьёт по мультипликаторам технологического сектора, включая NVIDIA, Apple и другие компании с высокой P/E-оценкой, входящие в структуру большинства портфелей family office.
Это важно, поскольку распродажа облигаций сигнализирует о переоценке ожиданий по ставке ФРС — инвесторы закладывают риск более медленного снижения ставок в 2026 году, что автоматически повышает стоимость капитала для всех классов активов.
Для Дубая и ОАЭ ситуация двоякая: с одной стороны, рост доходностей в США усиливает конкуренцию за капитал и может временно снизить приток ликвидности на локальные рынки недвижимости и DIFC; с другой — сохраняющаяся налоговая нейтральность и стабильность дирхама делают эмират привлекательной гаванью на фоне волатильности в Нью-Йорке.
Ключевые цифры: доходность 10-летних казначейских облигаций США тестирует уровни выше 4.2-4.3%, фьючерсы на S&P 500 теряют около 0.3-0.5% в предторговую сессию, Nasdaq futures просели чуть сильнее на фоне давления на техсектор.
Для портфеля инвестора это сигнал к пересмотру дюрации облигационной части и повышению доли защитных активов — золота, краткосрочных облигаций, а также диверсификации в номинированные в дирхамах инструменты.
Риски усиливаются геополитической неопределённостью: любые заявления по итогам визита Си Цзиньпина способны резко изменить настроения по акциям экспортёров и полупроводникового сектора.
Рекомендация: до прояснения риторики ФРС и итогов американо-китайских переговоров стоит удерживать повышенную долю кэша и рассматривать точечные покупки на просадках в качественных именах, а не открывать новые крупные позиции с высоким левериджем.