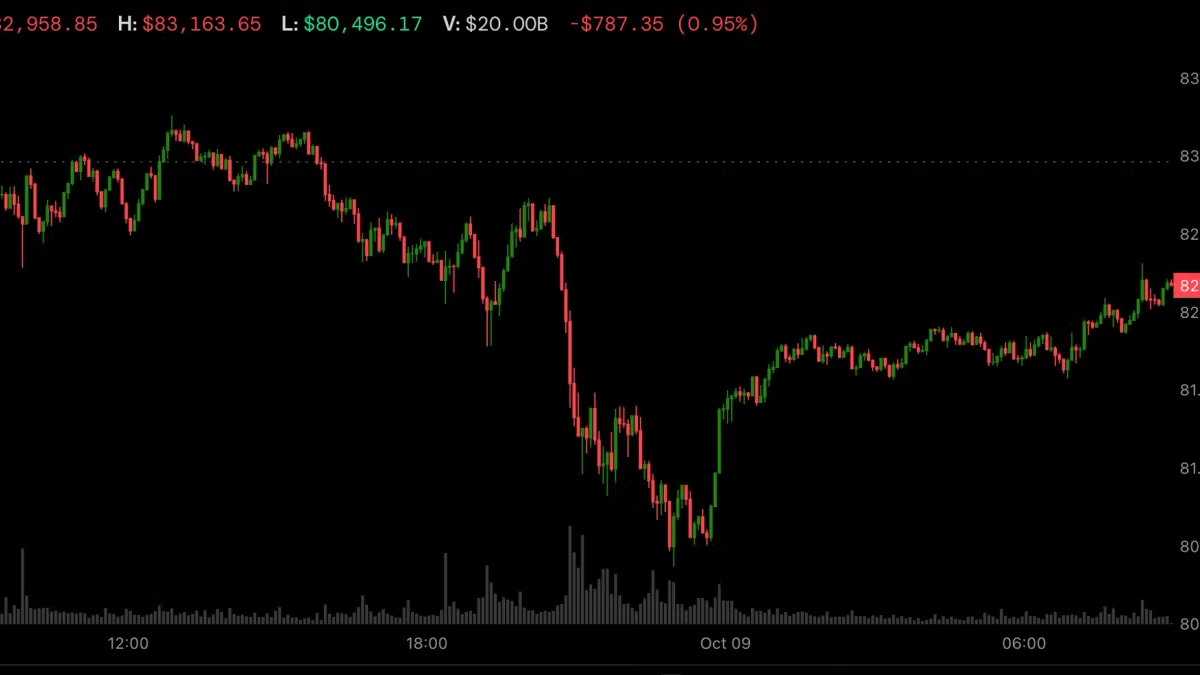
Ровно год назад, 10 октября 2025 года, крипторынок пережил крупнейшую за всю историю ликвидацию деривативов: за 24 часа было принудительно закрыто позиций на сумму около 19 миллиардов долларов, а биткоин обвалился более чем на 12% за несколько часов на фоне резкого обострения торговой войны между США и Китаем.
Триггером стало неожиданное заявление Дональда Трампа о новых пошлинах против Китая, что вызвало каскадное закрытие маржинальных позиций на биржах Binance, OKX и Bybit. Годовщина обвала заставляет инвесторов задать вопрос: изменилась ли структура рынка настолько, чтобы избежать повторения сценария.
Ключевая проблема остаётся прежней — чрезмерное использование кредитного плеча на деривативных площадках, где открытый интерес по бессрочным фьючерсам по-прежнему превышает 40 миллиардов долларов на пике волатильности.
Биржи внедрили частичные улучшения: более консервативные лимиты плеча для розничных трейдеров, улучшенные механизмы автоматического делевериджинга и более прозрачную отчётность по ликвидациям, но системный риск концентрации на нескольких крупных платформах никуда не делся.
Для портфеля состоятельного инвестора это означает, что крипто-активы остаются высокорискованным классом с потенциалом двузначных просадок за часы, а не дни, что принципиально отличает их от традиционных активов вроде недвижимости Dubai или облигаций.
Институциональное присутствие через биткоин-ETF (IBIT BlackRock и аналоги) частично снижает риск за счёт спотовой структуры без плеча, но сам рынок деривативов остаётся ареной спекуляций с розничным капиталом.
Для клиентов Result, рассматривающих крипто как сателлитную позицию в портфеле, рекомендация остаётся неизменной: экспозиция через регулируемые спотовые инструменты и ETF, а не через маржинальную торговлю на офшорных биржах, лимит аллокации не выше 3-5% от ликвидного капитала.
Регулятор VARA в Дубае уже требует от лицензированных платформ дополнительного раскрытия рисков плеча — это создаёт конкурентное преимущество для юрисдикции перед следующим циклом волатильности.
Ожидаем, что очередной макрошок — будь то новый виток торговой войны или ужесточение политики ФРС — способен спровоцировать сопоставимую волну ликвидаций, поэтому держать стоп-лимиты и избегать маржинальных позиций на крипто-биржах остаётся обязательным правилом управления риском.
Если материал натолкнул на мысль — старший партнёр Result разберёт идею применительно к вашему портфелю: недвижимость Дубая, Pre-IPO, банковские решения. Бесплатно и без обязательств.