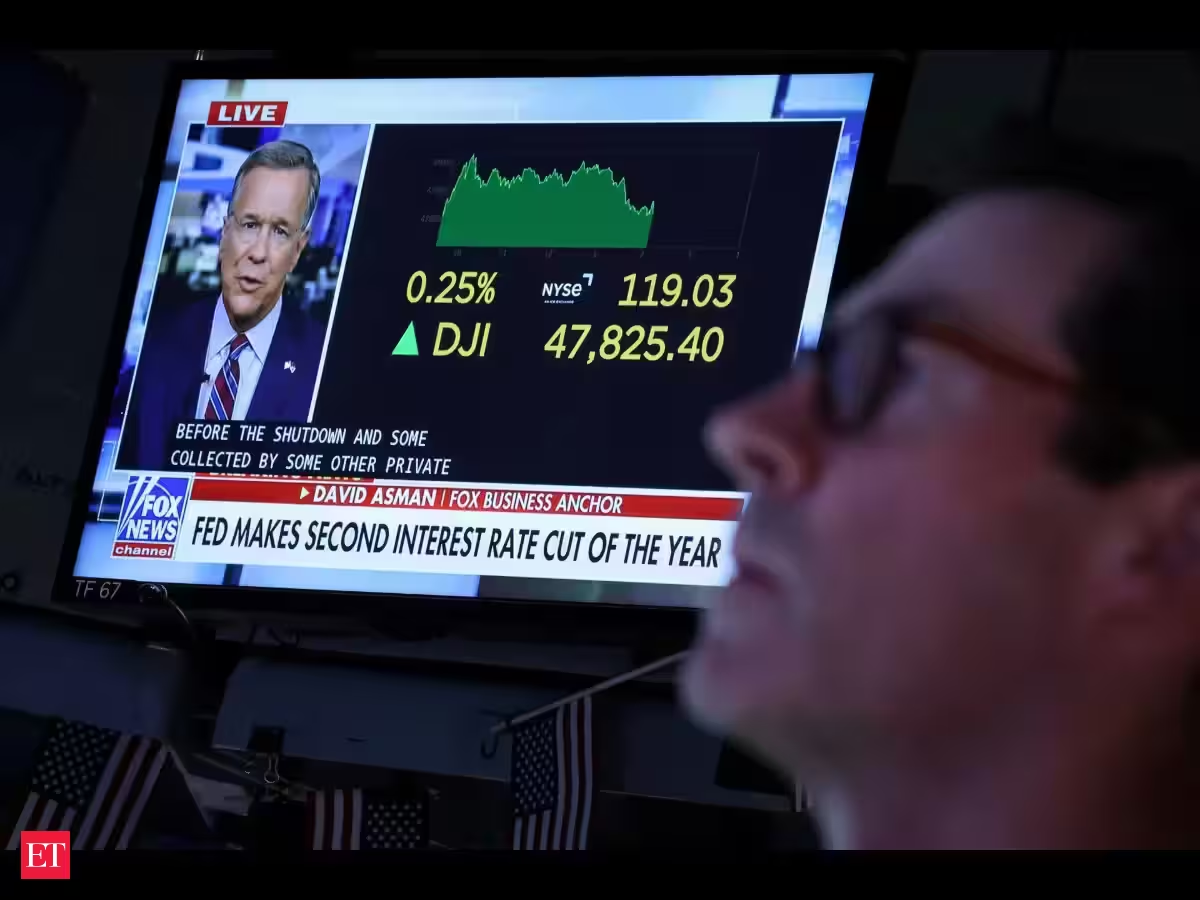
Доходность десятилетних казначейских облигаций США продолжает расти вместе с доходностями госдолга по всему миру, и это уже не технический шум, а структурный сдвиг.
Профессор Чикагского университета Каролин Флюгер, также являющаяся научным сотрудником ФРБ Чикаго, указывает, что облигации перестают выполнять свою классическую функцию — хеджирование портфеля акций.
Раньше при падении фондового рынка инвесторы перекладывались в трежерис, и цены на них росли, компенсируя убытки по акциям. Сейчас корреляция между акциями и облигациями становится положительной: оба актива падают одновременно, что лишает портфели традиционной диверсификации.
Это важно, потому что классический портфель 60/40 — основа большинства консервативных стратегий частного капитала — теряет свою защитную логику.
Доходность десятилетних трежерис закрепилась выше 4.5%, а рынок закладывает более жёсткую траекторию ставки ФРС на фоне устойчивой инфляции и роста бюджетного дефицита США, превышающего $1.8 трлн в год.
Для инвесторов из ОАЭ это сигнал пересмотреть аллокацию: держать избыточную долю в долларовых облигациях как единственный защитный инструмент становится рискованно.
Альтернативой выступают реальные активы — недвижимость Дубая, золото, инфраструктурные фонды и короткие инструменты денежного рынка с доходностью выше 4% в дирхамах и долларах.
Family offices Персидского залива уже увеличивают долю в частном кредитовании и региональных sukuk, снижая зависимость от американского госдолга.
Рекомендация: сократить дюрацию облигационного портфеля, диверсифицировать хедж через золото и недвижимость, и внимательно следить за заседаниями ФРС в ноябре-декабре, которые определят, закрепится ли премия за риск в трежерис надолго.
Если материал натолкнул на мысль — старший партнёр Result разберёт идею применительно к вашему портфелю: недвижимость Дубая, Pre-IPO, банковские решения. Бесплатно и без обязательств.