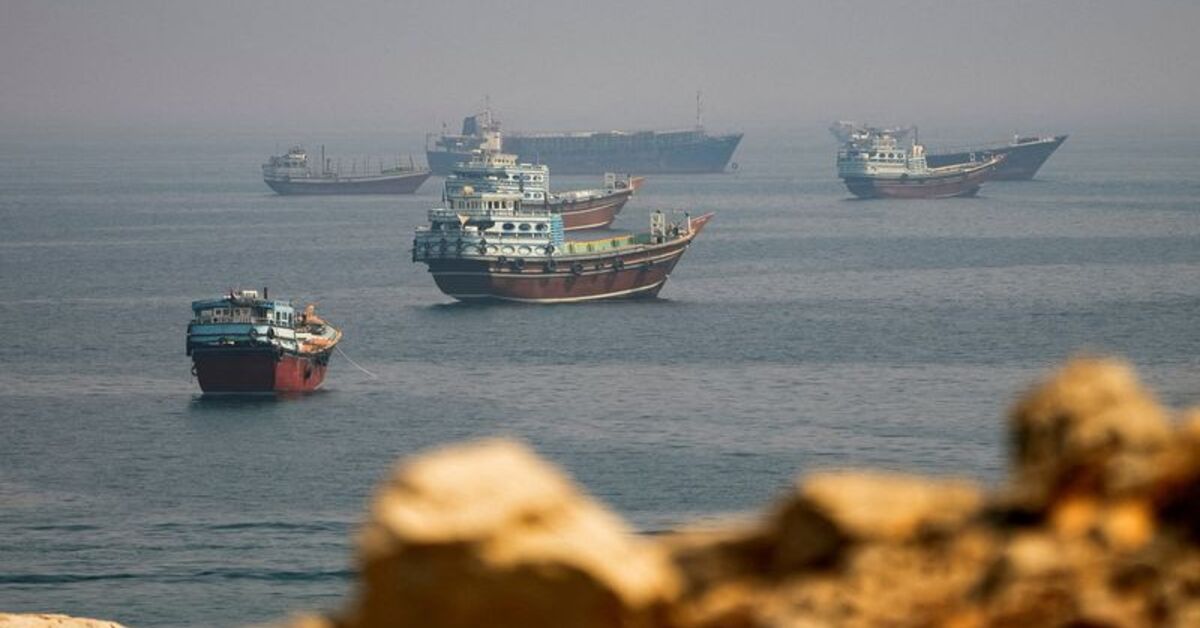
Официальные данные Ирана показывают, что война с США и Израилем нанесла экономике страны сильнейший удар: ВВП сократился на 10%, а нефтегазовый сектор — основа бюджета страны — рухнул на 26%.
Речь идёт о последствиях военной кампании, включавшей удары по энергетической инфраструктуре, нефтеперерабатывающим заводам и экспортным терминалам Ирана в июне-июле 2026 года.
До конфликта Иран экспортировал около 1,5-1,8 млн баррелей нефти в сутки, преимущественно в Китай, обходя санкции через теневой флот танкеров; военные действия резко снизили эти объёмы и добычу газа для внутреннего потребления.
Для рынков это значит дальнейшее сжатие предложения на глобальном нефтяном рынке на фоне уже напряжённой ситуации в Персидском заливе, что создаёт риски волатильности цен на Brent и WTI.
Для ОАЭ и Дубая как регионального хаба это двойственный эффект: с одной стороны, рост геополитической премии в ценах на нефть поддерживает бюджеты стран Персидского залива и котировки ADNOC Distribution, Emirates NBD и других локальных активов, связанных с энергетикой; с другой — эскалация напряжённости в Ормузском проливе повышает страховые премии для судоходства и логистики через регион.
Инвесторам с портфелями, завязанными на нефтегазовый сектор Ближнего Востока, стоит учитывать повышенную волатильность и хеджировать позиции через производные инструменты на Brent, а также рассматривать диверсификацию в защитные активы вроде золота и недвижимости Dubai (районы Downtown Dubai и Dubai Marina, $1,800-2,600 за кв.фут), которая традиционно выигрывает от притока капитала в периоды региональной нестабильности.
Дальнейшая эскалация или, напротив, деэскалация конфликта между Ираном и Израилем в ближайшие месяцы станет ключевым триггером для цен на энергоносители и притока капитала в безопасные гавани Персидского залива, включая ОАЭ.
Если материал натолкнул на мысль — старший партнёр Result разберёт идею применительно к вашему портфелю: недвижимость Дубая, Pre-IPO, банковские решения. Бесплатно и без обязательств.