США ввели новые санкции против Ирана: 16 физлиц и 10 структур
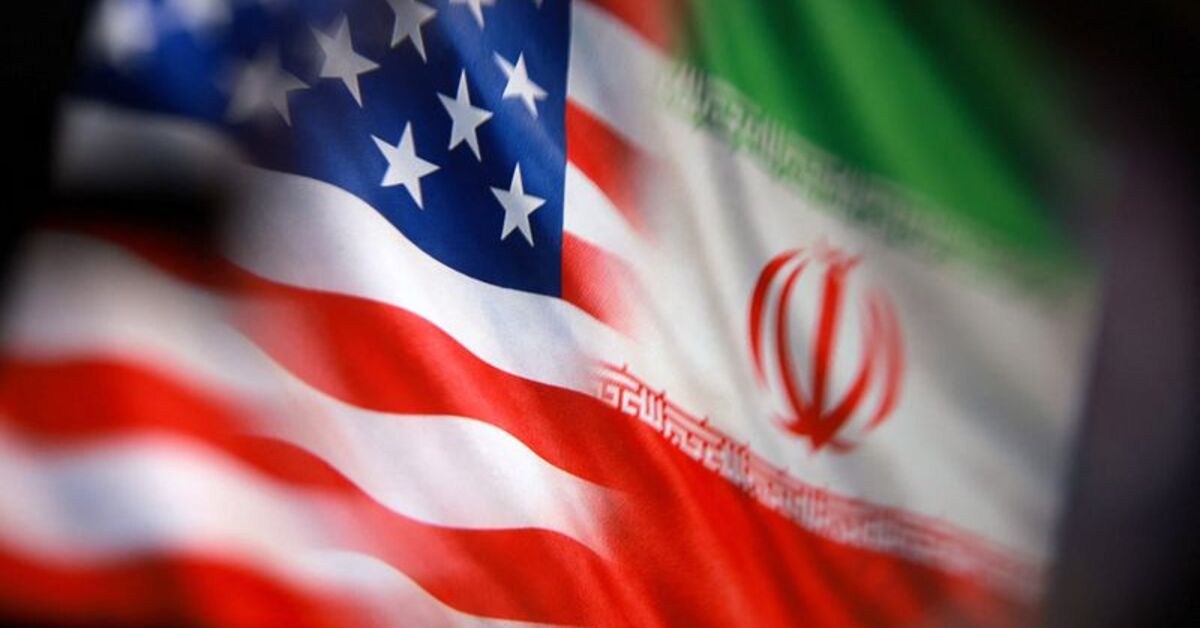
Администрация Трампа в четверг, 15 октября, ввела очередной пакет санкций, связанных с Ираном, включив в санкционный список 16 физических лиц и 10 юридических структур — соответствующее уведомление появилось на сайте Министерства финансов США.
Детали относительно конкретных имён и сфер деятельности фигурантов пока раскрыты частично, однако сама практика Вашингтона последних месяцев указывает на фокус на схемах обхода нефтяного эмбарго, теневом флоте танкеров и финансовых посредниках, обслуживающих иранский экспорт.
Это уже не первый раунд санкций в 2025–2026 годах: Министерство финансов и Госдепартамент методично расширяют список, нанося точечные удары по сетям, связанным с Корпусом стражей исламской революции и нефтетрейдерами из ОАЭ, Гонконга и Малайзии.
Для рынка Персидского залива это важный сигнал: ужесточение контроля над иранским экспортом традиционно приводит к временному сокращению предложения нефти в тени официальной статистики и усиливает премию за геополитический риск в котировках Brent.
Дубай и ОАЭ как крупный транзитный и финансовый хаб региона ощущают это напрямую — местные банки и трейдинговые компании вынуждены ужесточать комплаенс-процедуры, чтобы не попасть под вторичные санкции США.
Для инвесторов с портфелями в регионе это означает повышенное внимание к контрагентам: сделки с нефтетрейдерами, судовладельцами и расчётными банками, имеющими даже косвенные связи с Ираном, несут риск блокировки активов или штрафов.
Одновременно сохраняется геополитическая премия в цене на нефть и золото — традиционные защитные активы в периоды эскалации санкционного давления.
Для частных клиентов Result с экспозицией на энергетический сектор и ближневосточные активы это повод провести дью-дилидженс по цепочкам контрагентов и банковским партнёрам в ОАЭ.
Рекомендация: избегать прямых и косвенных операций с подсанкционными структурами, диверсифицировать расчётные каналы через надёжные юрисдикции и рассматривать текущую волатильность как возможность для точечных покупок защитных активов при подтверждённом снижении рисков.