Избыток нефти на рынке не приведёт к дешёвому дизелю
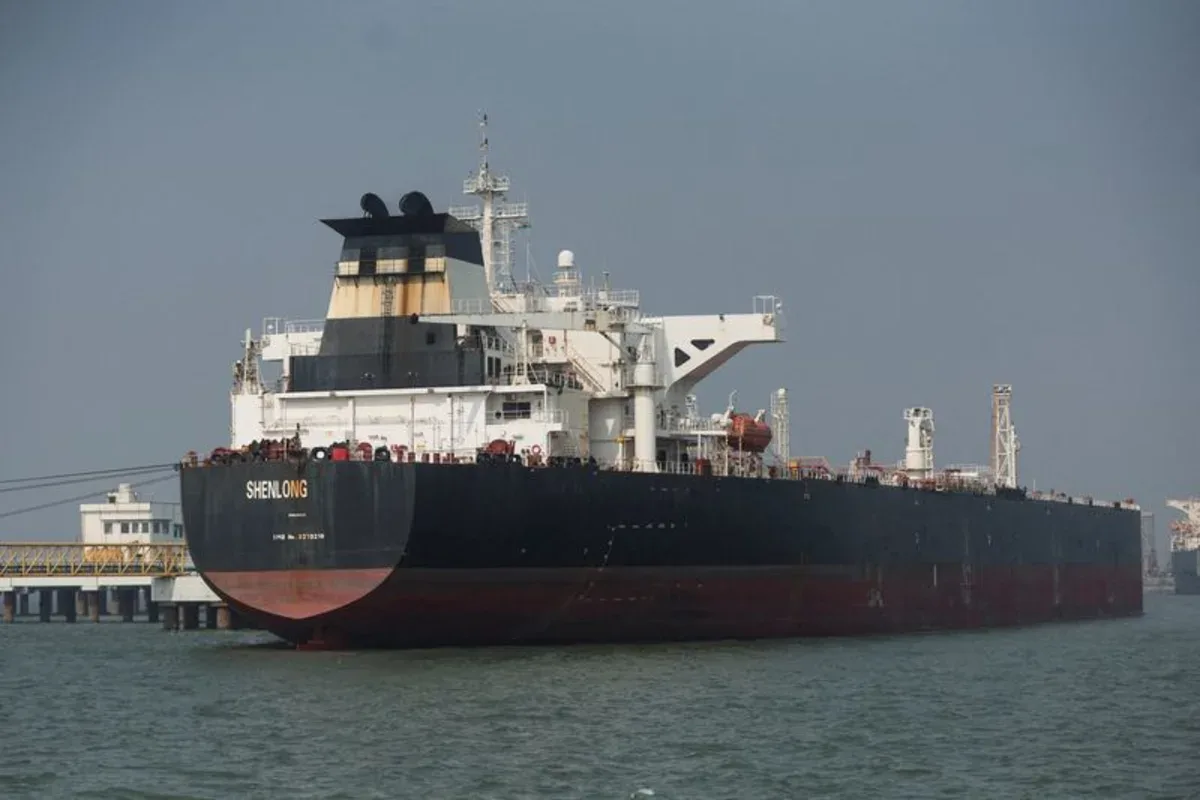
Мировой рынок нефти впервые с февраля, когда начался ирано-израильский конфликт, переходит в состояние профицита: предложение сырой нефти превышает спрос.
ОПЕК+ наращивает добычу, а производители вне картеля - США, Бразилия, Гайана - продолжают увеличивать поставки, что формирует избыток в объёме, по разным оценкам, от 1 до 2 млн баррелей в сутки к 2026 году. Казалось бы, это должно толкать цены на топливо вниз, однако дизельное топливо живёт по другим законам.
Проблема в дефиците мощностей НПЗ: за последние годы закрылись крупные перерабатывающие заводы в США и Европе, а спрос на дизель остаётся высоким со стороны промышленности, грузоперевозок и судоходства.
Запасы дистиллятов в США и Европе находятся ниже сезонной нормы на 10-15%, что создаёт структурный дисбаланс независимо от цены на сырую нефть.
Для инвестора это значит: котировки Brent могут опуститься к $60-65 за баррель, но маржа нефтепереработки (crack spread) на дизель останется повышенной, поддерживая прибыльность независимых НПЗ вроде Valero и Phillips 66.
Дешевеющая нефть ударит по доходам производителей - ExxonMobil, Chevron, саудовской Aramco, - но одновременно снизит издержки авиакомпаний и транспортных компаний, улучшая их маржу.
Для портфелей, ориентированных на Ближний Восток, это сигнал к осторожности: доходы бюджета ОАЭ и Саудовской Аравии от нефти снизятся, что может замедлить темпы госрасходов на инфраструктурные проекты в Дубае и Эр-Рияде.
Разумная стратегия - перераспределить часть позиций из апстрим-нефтедобычи в сектор нефтепереработки и логистики, где маржа останется устойчивой даже при падении цен на сырьё.
Также стоит следить за курсом дирхама и возможным давлением на суверенные фонды региона, если профицит затянется дольше первого квартала 2026 года.