Счета Египта за СПГ удвоились на фоне конфликта с Ираном и падения добычи газа
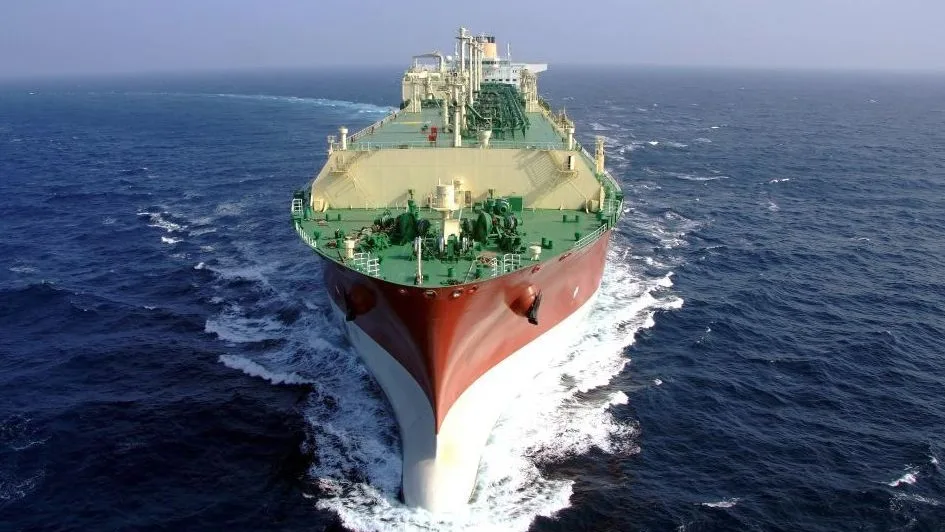
Военное противостояние с Ираном резко обострило энергетический кризис Египта: страна вынуждена удваивать расходы на импорт сжиженного природного газа (СПГ) на фоне непрерывного падения собственной добычи.
Каир, ранее бывший нетто-экспортёром газа благодаря месторождению Zohr, теперь всё активнее закупает топливо на спотовом рынке по ценам, взлетевшим из-за региональной премии за риск и перебоев в судоходстве через Ормузский пролив и Красное море.
Добыча на ключевых месторождениях снижается из-за недоинвестирования и истощения запасов, а электростанции страны, зависящие от газа почти на 60%, уже сталкиваются с веерными отключениями в разгар сезона пикового спроса.
Для Египта, чей внешний долг превышает $168 млрд, а резервы ограничены, рост импортного счёта по СПГ на фоне слабого фунта создаёт угрозу новой девальвации и давления на переговоры с МВФ.
Это важно для глобального рынка: Египет — один из крупнейших импортёров СПГ на Ближнем Востоке, и его возросший спрос конкурирует за те же партии топлива, что Европа и Азия закупают на зиму, толкая спотовые цены на СПГ вверх.
Контекст конфликта с Ираном добавляет премию за геополитический риск ко всему ближневосточному энергетическому комплексу, включая маршруты через Суэцкий канал, критически важные для мировой торговли.
Для портфеля инвестора в ОАЭ это означает несколько сигналов: дополнительный спрос на СПГ поддерживает котировки катарских и эмиратских производителей (ADNOC, QatarEnergy), а волатильность в регионе традиционно усиливает интерес к золоту и защитным активам.
Нефть марки Brent также может получить поддержку от общей напряжённости, даже если физические поставки не нарушены напрямую. Рост стоимости энергоносителей для Египта повышает инфляционные риски в стране и может ослабить египетский фунт, что стоит учитывать держателям египетских облигаций и недвижимости в Каире.
Инвесторам из Dubai разумно нарастить долю в энергетическом секторе Персидского залива и рассмотреть хеджирование через контракты на СПГ и Brent, одновременно сохраняя осторожность в отношении активов, завязанных на египетскую валюту и суверенный долг до прояснения ситуации с конфликтом и программой МВФ.